
Vérifiez son historique avant de vous engager.
Pour savoir si un véhicule est assuré, consultez le Fichier des véhicules assurés (FVA), la base nationale gérée par l'AGIRA et en service depuis le 1er janvier 2019. Depuis le 1er avril 2024, ce fichier remplace la carte verte comme preuve d'assurance des véhicules immatriculés, selon Service Public. Ce contrôle est utile avant l'achat d'une voiture d'occasion, un prêt ou une location. Voici ce qu'est le FVA, comment le consulter, quels documents prouvent une assurance auto et ce que risque un conducteur sans assurance. Une limite à garder en tête : l'assurance ne dit rien du passé du véhicule (sinistres, situation administrative).
Comment vérifier si un véhicule est assuré ? Le FVA
Pour savoir si un véhicule est assuré, la consultation passe par le Fichier des véhicules assurés, accessible en ligne depuis le site officiel du FVA. Le fichier indique si un contrat d'assurance auto couvre le véhicule à une date donnée.
Qu'est-ce que le FVA (Fichier des Véhicules Assurés) ?
Le FVA est un fichier national qui centralise les garanties d'assurance de l'ensemble des véhicules immatriculés en France. Prévu par la loi de modernisation de la justice du XXIe siècle du 18 novembre 2016, il est en service depuis le 1er janvier 2019, selon l'AGIRA.
Pour chaque véhicule assuré, le fichier enregistre 4 informations :
- le numéro d'immatriculation ;
- le nom de l'assureur ;
- le numéro du contrat d'assurance ;
- la période de validité du contrat.
Côté protection des données, le FVA ne contient aucune donnée directement nominative : ni nom, ni prénom, ni coordonnées. Les données sont chiffrées, les accès sont tracés, et l'ensemble est conservé 7 ans, selon l'AGIRA.
Objectifs et fonctionnement du FVA : le rôle de l'AGIRA
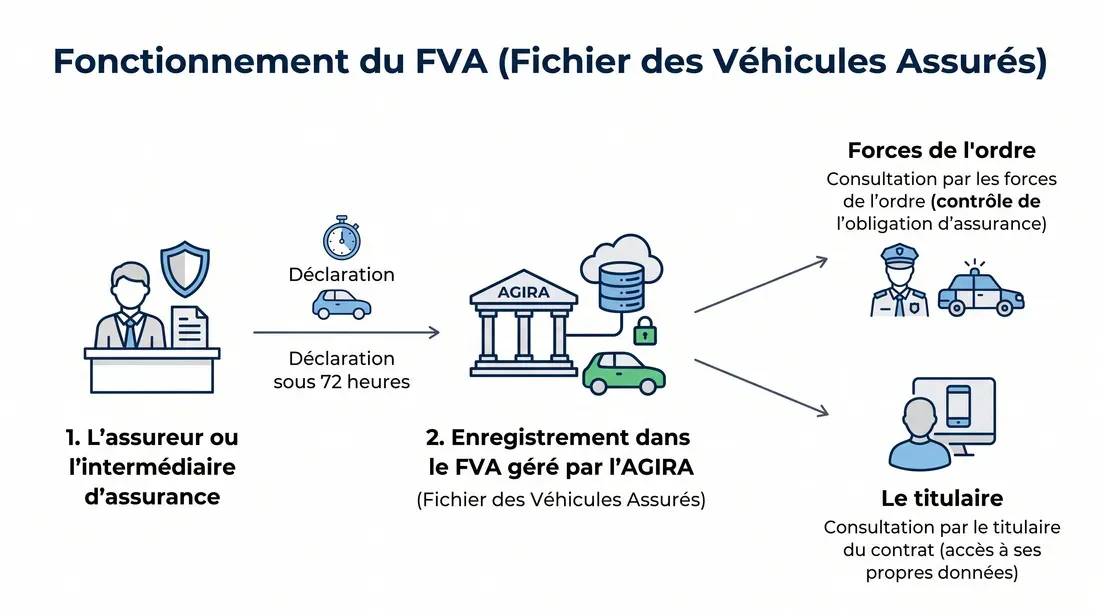
Les objectifs du FVA sont d'abord de lutter contre le défaut d'assurance et de faciliter les forces de l'ordre dans leur mission de contrôle. Le fichier soutient aussi la prévention menée par le Fonds de garantie (FGAO). Il aide à identifier les véhicules en cas de délit de fuite, de vol ou de trafic, et permet à chaque assuré de consulter la situation de son véhicule.
La gestion du FVA a été confiée à l'AGIRA, l'Association pour la gestion des informations sur le risque en assurance. Les entreprises d'assurance et leurs intermédiaires alimentent le fichier par une déclaration, dans un délai maximal de 72 heures après l'entrée en vigueur ou la fin de la garantie de responsabilité civile automobile. Les règles du fichier figurent à l'article L451-1-1 du Code des assurances.
Quels véhicules doivent être inscrits au FVA ?
Tout véhicule terrestre à moteur immatriculé, stationné habituellement sur le territoire français et soumis à l'obligation légale d'assurance responsabilité civile, souvent appelée assurance au tiers, doit figurer au FVA, selon l'AGIRA. Service Public rappelle que tout véhicule terrestre à moteur doit être assuré, même lorsqu'il ne circule pas.
Les véhicules non immatriculés soumis à l'assurance, comme les cyclomobiles légers, n'y figurent pas : leur preuve d'assurance reste un document papier.
Qui peut consulter le FVA, et comment ?
Le titulaire d'un contrat peut consulter le FVA en ligne sur le site consultation-fva.fr, la démarche officielle référencée par Service Public. La consultation se fait en renseignant le numéro d'immatriculation du véhicule ou certaines informations du certificat d'immatriculation ou du contrat d'assurance.
Les étapes sont les suivantes :
Se rendre sur le site consultation-fva.fr, accessible depuis la rubrique « Consulter la situation de mon véhicule dans le FVA » du site de l'AGIRA.
Sélectionner le format d'immatriculation du véhicule et renseigner la plaque.
Compléter les informations demandées, issues de la carte grise ou du contrat.
Valider pour afficher la situation du véhicule dans le fichier.
Cette consultation permet de contrôler votre propre véhicule, ou un véhicule d'occasion dont le vendeur vous présente le certificat d'immatriculation. Les forces de l'ordre, elles, interrogent le FVA lors des contrôles routiers.
Vérifier sa propre assurance ou celle d'un tiers après un accident
Contrôler la date de validité de sa propre assurance est utile après un changement d'assureur, car la mise à jour du fichier peut prendre jusqu'à 72 heures. Ce réflexe rassure aussi avant un prêt de voiture : en cas d'accident, le conducteur est responsable même s'il n'est pas propriétaire du véhicule.
Après un accident, vous n'avez pas accès aux informations du tiers dans le FVA. Le constat amiable indique l'assureur et la référence du contrat de chaque conducteur.
Les documents et démarches pour prouver une assurance
Depuis le 1er avril 2024, la preuve d'assurance d'un véhicule immatriculé passe par le FVA, et non plus par la carte verte, selon Service Public. D'autres documents restent utiles pour justifier une assurance auto ou retracer votre passé de conducteur.
Attestation d'assurance et carte verte : à quoi servent-elles ?
Jusqu'au 1er avril 2024, la carte verte réunissait une attestation conservée dans le véhicule et un certificat collé sur le pare-brise. Depuis, la carte verte n'est plus délivrée ni exigée pour les véhicules immatriculés. Pendant 15 jours après la souscription, le document remis par l'assureur fait foi, le temps que la déclaration du contrat remonte dans le fichier.
| Type de véhicule | Preuve d'assurance | En cas de contrôle |
|---|---|---|
| Véhicule immatriculé (voiture, moto) | Inscription au FVA, ou document de l'assureur valable 15 jours après la souscription | Les forces de l'ordre consultent le FVA |
| Véhicule non immatriculé soumis à l'assurance (cyclomobile léger, EDPM, tondeuse autoportée) | Carte verte sur papier blanc et certificat apposé sur le véhicule sous 15 jours | Attestation à présenter (carte internationale d'assurance à l'étranger) ; à défaut, amende de 35 euros et 5 jours pour la produire |
Pour une voiture ou une moto immatriculée, le certificat d'assurance papier ne prouve donc plus la couverture au quotidien : c'est le fichier qui fait foi.
Le relevé d'information : ce que c'est et comment l'obtenir
Le relevé d'information est un document clé des contrats d'assurance, réclamé lors d'un changement d'assureur. Il retrace votre passé de conducteur sur les cinq dernières années :
- le coefficient de bonus-malus ;
- les sinistres déclarés et vos responsabilités ;
- les dates de souscription et de résiliation du contrat.
Pour obtenir un relevé d'information, faites la demande à votre assureur ou à votre courtier, ou depuis l'espace client en ligne. La nouvelle société d'assurance s'en sert pour calculer votre prime : un bonus la fait baisser, un malus l'alourdit.
Pour un jeune conducteur ou après une résiliation par la compagnie, ce relevé pèse lourd : il conserve la trace du motif de résiliation, ce qui peut compliquer la souscription d'un nouveau contrat.
Attention aux faux relevés d'information
Parce qu'il pèse sur le tarif d'un contrat d'assurance auto ou moto, le relevé d'information est parfois falsifié pour masquer un malus ou des sinistres. Un vrai relevé porte l'en-tête de la compagnie d'assurance, un numéro de contrat et ses coordonnées. Méfiez-vous :
- d'un relevé sans logo ;
- de dates incohérentes ;
- d'un coefficient de bonus-malus qui ne colle pas avec l'ancienneté déclarée.
En cas de doute, recoupez le relevé d'information auprès de l'assureur émetteur.
Rouler sans assurance : risques et vérifications avant d'acheter
Conduire sans assurance est un délit prévu par le Code de la route, et non une simple contravention. Le conducteur risque une amende jusqu'à 3 750 euros, l'immobilisation du véhicule et des peines complémentaires, selon Service Public (2026).
Les risques et sanctions de la conduite sans assurance
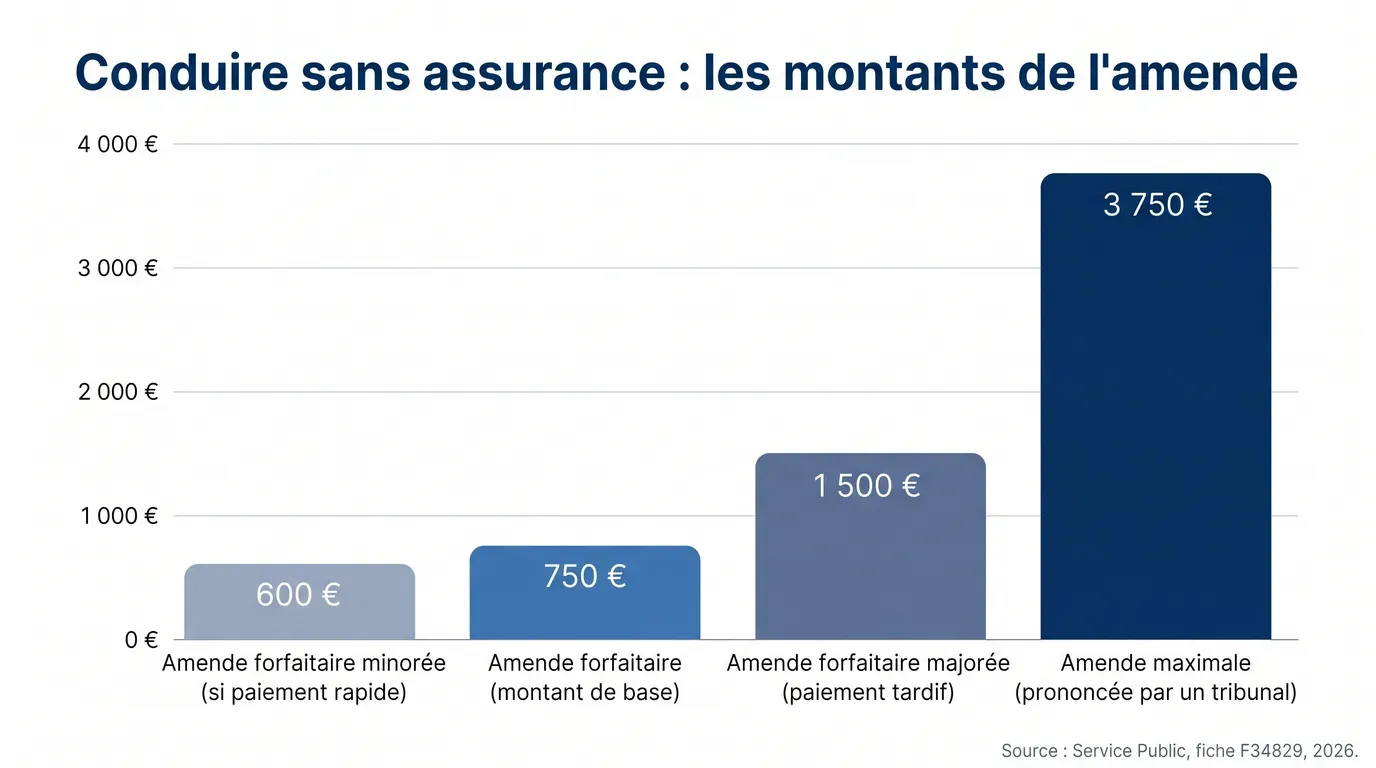
Mettre ou maintenir en circulation un véhicule terrestre à moteur sans assurance est puni d'une amende pouvant aller jusqu'à 3 750 euros devant le tribunal. Pour une première infraction constatée par procès-verbal électronique, une amende forfaitaire peut s'appliquer, majorée de 50 % au profit du FGAO :
| Situation | Amende | Majoration FGAO | Total à payer |
|---|---|---|---|
| Paiement immédiat ou sous 15 jours (amende minorée) | 400 euros | 200 euros | 600 euros |
| Paiement sous 45 jours (amende forfaitaire) | 500 euros | 250 euros | 750 euros |
| Paiement au-delà de 45 jours (amende majorée) | 1 000 euros | 500 euros | 1 500 euros |
| Jugement devant le tribunal | Jusqu'à 3 750 euros | Non applicable | Jusqu'à 3 750 euros |
Les peines complémentaires comprennent notamment la suspension du permis de conduire jusqu'à 3 ans, son annulation, un stage de sécurité routière et la confiscation du véhicule. Un véhicule flashé à 50 km/h ou plus au-dessus de la limite voit aussi son inscription au FVA contrôlée automatiquement.
Le risque est aussi financier : après un accident de la route responsable, le Fonds de garantie indemnise les victimes, puis se retourne contre le conducteur non assuré. Celui-ci rembourse les indemnités versées, sans prise en charge de ses propres dommages.
Avant d'acheter : vérifier l'assurance ne suffit pas, contrôlez l'historique complet
Pour une voiture d'occasion, savoir qu'elle est assurée est rassurant, mais partiel. Le FVA confirme une couverture à un instant donné, pas le passé du véhicule.
Or c'est le passé qui réserve souvent des surprises. Un rapport d'historique éclaire, selon les données disponibles, les sinistres déclarés, les relevés kilométriques et la situation administrative du véhicule : gage, opposition ou vol. Découvrez comment fonctionne la vérification à partir d'une plaque d'immatriculation, puis vérifiez l'historique du véhicule.
Avant un achat, renseignez-vous aussi sur vos droits sur une voiture d'occasion, pensez aux rappels constructeur et suivez la checklist de l'achat entre particuliers.
Achetez l'esprit tranquille : vérifiez tout avant de signer
Le FVA indique en quelques étapes si un véhicule immatriculé est assuré, et il remplace la carte verte depuis le 1er avril 2024. Rouler sans assurance coûte au minimum 600 euros d'amende forfaitaire, et jusqu'à 3 750 euros devant le tribunal.
Un véhicule assuré n'est pas pour autant un véhicule sans histoire. Avant de signer, intéressez-vous à son passé : sinistres, kilométrage, situation administrative. Consultez un exemple de rapport d'historique, puis vérifiez un véhicule avec Autorigin avant de vous engager.
Sources
- AGIRA, Le FVA (origine, objectifs, mise en service le 1er janvier 2019), consulté le 15 octobre 2026 : https://www.fva-assurance.fr/le-fva/
- AGIRA, Fonctionnement du FVA (72 heures, 7 ans, données enregistrées), consulté le 15 octobre 2026 : https://www.fva-assurance.fr/fonctionnement/
- Service Public, Comment prouver qu'un véhicule terrestre à moteur est assuré ? (fiche F1362), vérifié le 10 avril 2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F1362
- Service Public, Amende forfaitaire en cas de délit de conduite sans assurance (fiche F34829), vérifié le 13 mars 2026 : https://www.service-public.gouv.fr/particuliers/vosdroits/F34829
- Service Public, Interrogation du Fichier des véhicules assurés (R68039) : https://www.service-public.gouv.fr/particuliers/vosdroits/R68039
Avec Autorigin, accédez aux informations essentielles pour mieux comprendre le passé d'une voiture.
Obtenir un rapport historique